
IU Xixón continúa con su campaña “el banco te roba y no pasa nada”
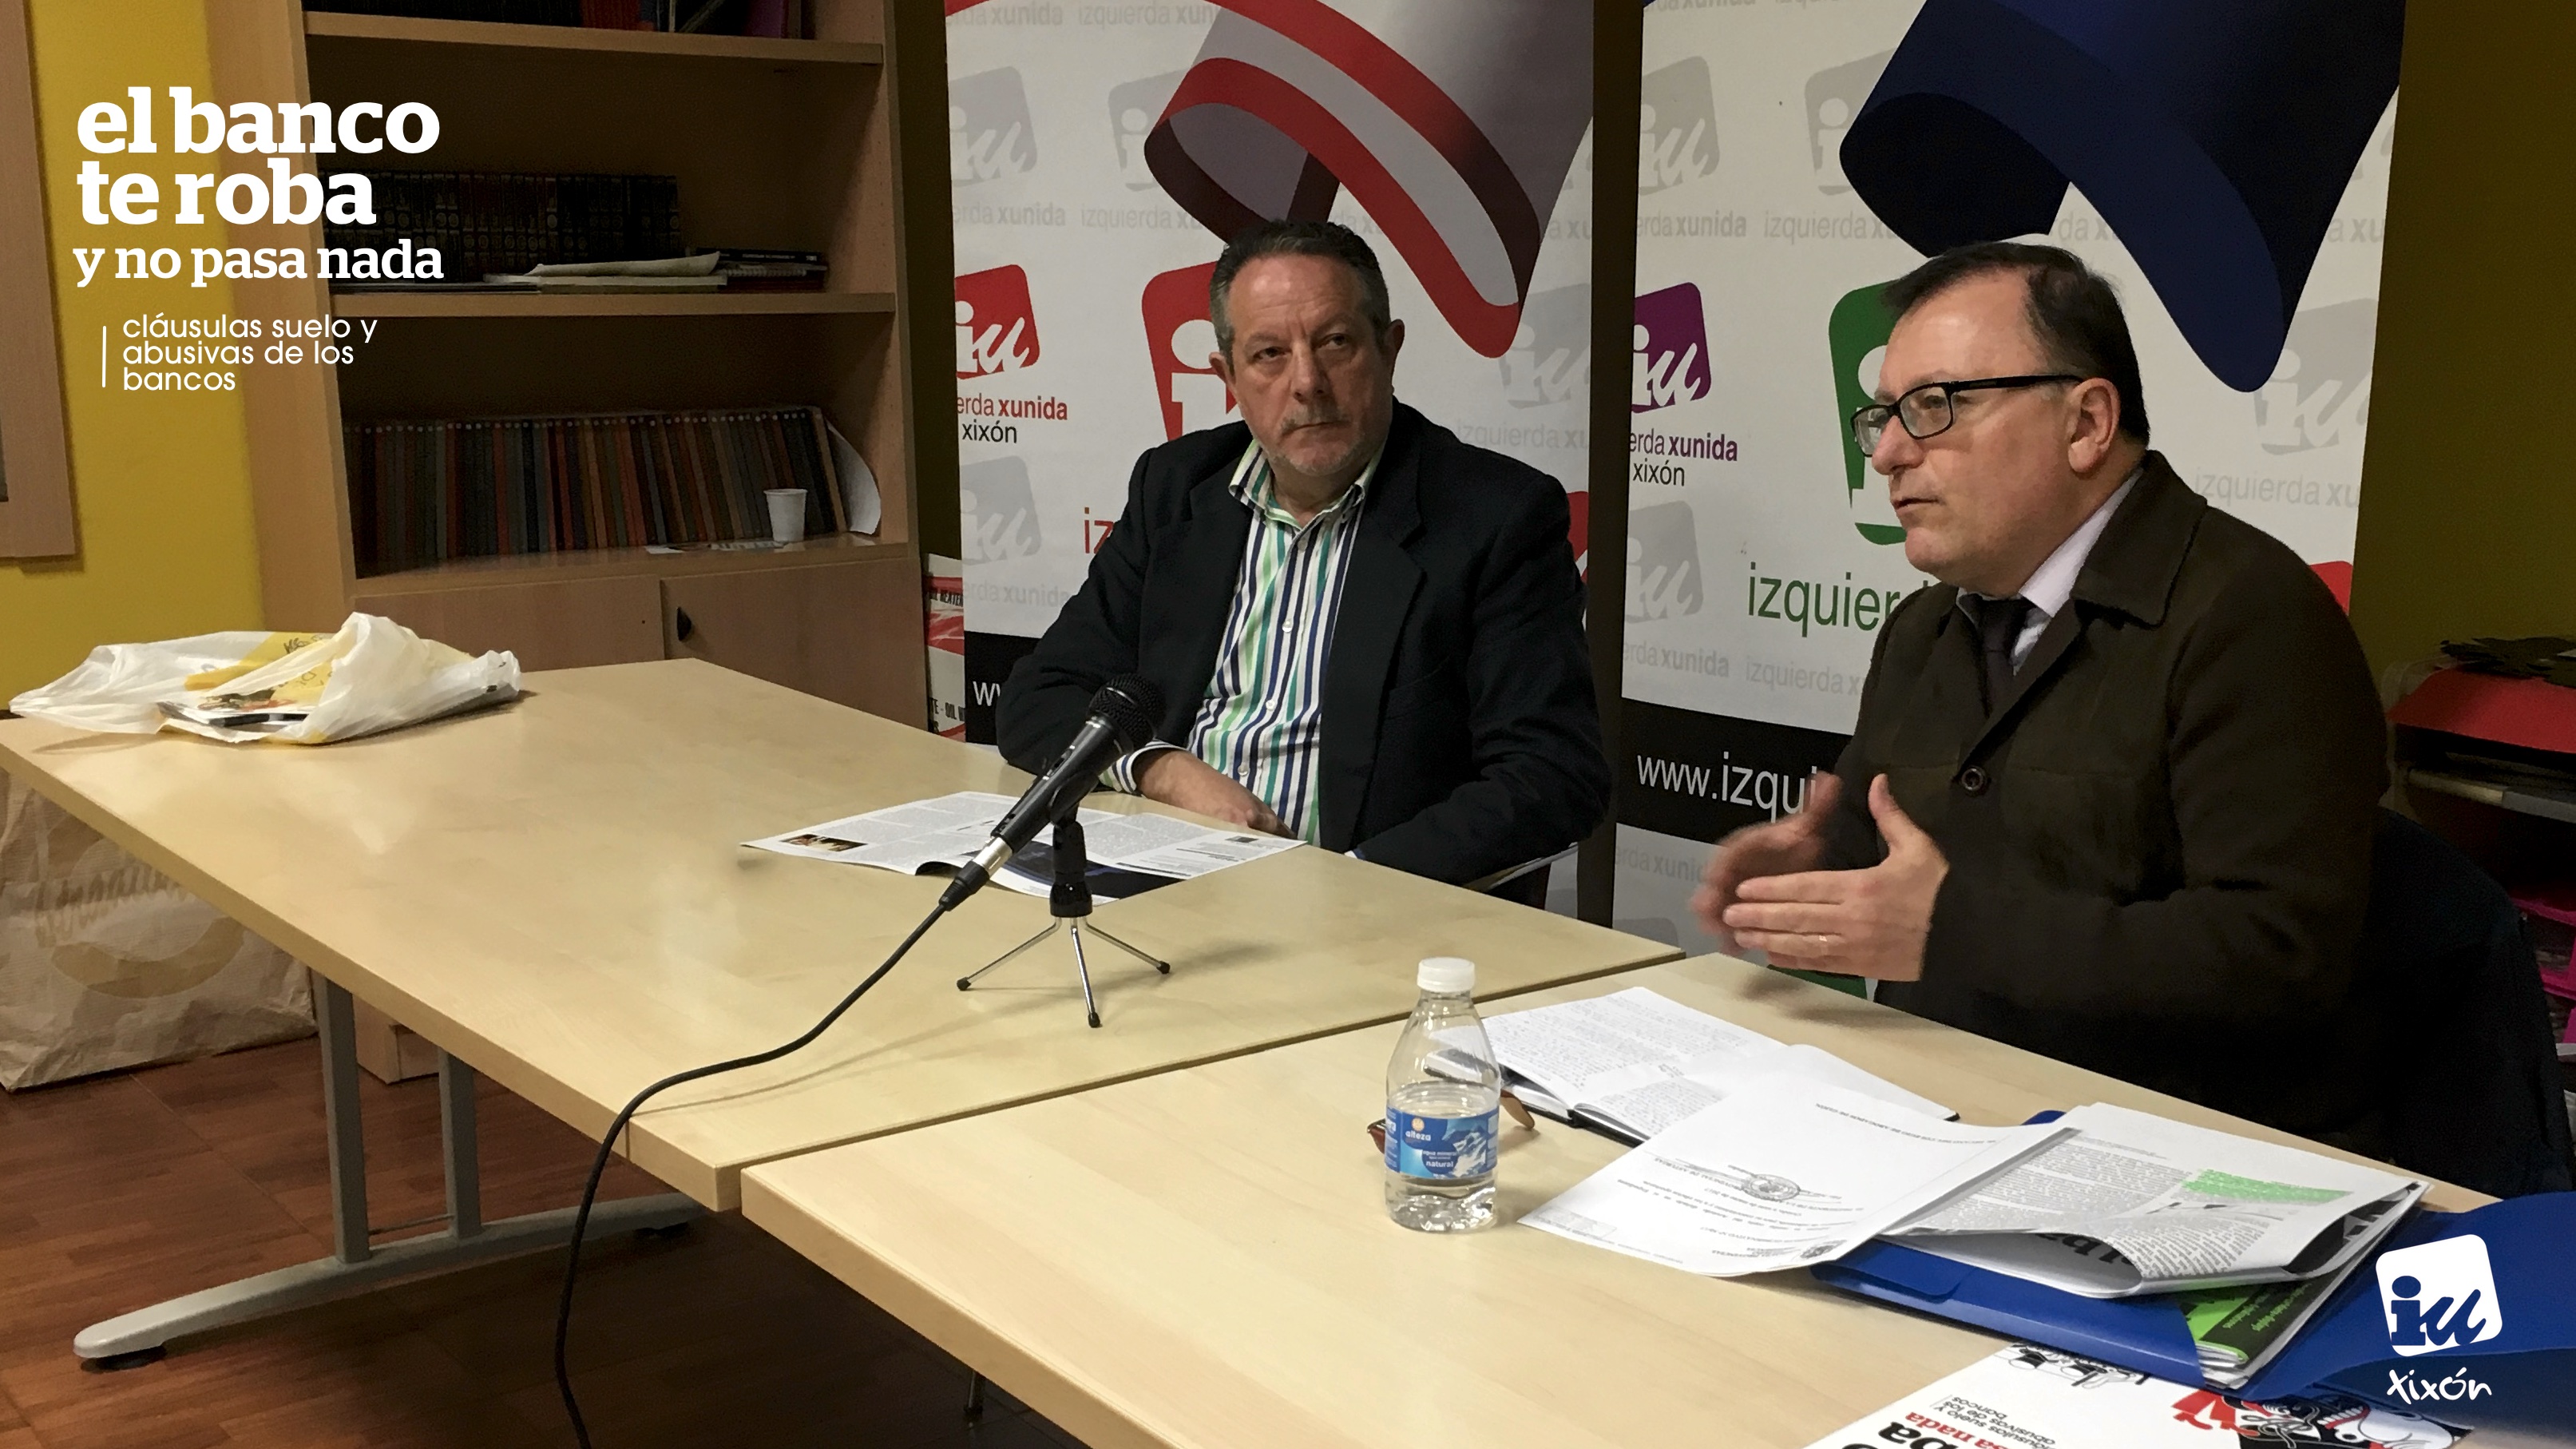
Por segunda vez, IU Xixón ha llevado a los barrios de la ciudad charlas sobre las clausulas suelos y abusivas de los bancos, en el marco de la campaña informativa “el banco te roba y no pasa nada”.
En esta ocasión, le tocó a los barrios de Moreda y Natahoyo, que contarían con la presencia de Jesús Iglesias, ex senador por IU y abogado para hablarles sobre un tema tan controvertido y, sobre todo, tan injusto y abusivo que, como siempre, padecen los mismos.
Nuevamente, el acto fue presentado por Faustino Sabio, Coordinador local de IU Xixón, quién recalcó que la labor de estas charlas es la de informar a todos aquellos afectados, sean militantes o simpatizantes, sobre los abusos bancarios que todos podemos llegar a sufrir en nuestra propias carnes y animar a la réplica, a la demanda y a la rebeldía con la ayuda de IU, una “organización política y social cuya labor, en el día a día, es abordar los problemas de la sociedad de la que somos parte para cambiarla”.
Al tomar la palabra, Jesús Iglesias quiso separar en dos partes su ponencia. Por un lado, una parte introductoria, casi histórica, de cómo se ha llegado a la situación actual y, por otra las maneras de afrontar las distintas casuísticas que pueden haberse dado, derivados de los flagrantes abusos bancarios.
Puso el inicio de todo el proceso del cambio en el modelo bancario en los años 90. Un modelo definido, pensado y establecido en base al desarrollo inmobiliario, con la urbanización de prácticamente todos los terrenos salvo los que claramente “eran protegidos”, como bien quedaba establecido en la Ley de la Reforma de los Usos del Suelo a mitad de los años 90. “Eso colocó en el mercado inmobiliario cantidades ingentes de inmuebles, especialmente en la costa mediterránea”. Esto fue acompañado con una gran oferta de financiación por parte de las entidades bancarias, Un gran nicho de mercado, que se podría decir. Ese fue el momento de los grandes préstamos bancarios, otorgando incluso el 100% del coste del inmueble y con grandes facilidades de pago e intereses no muy altos, siempre con la connivencia de las empresas tasadoras dependientes del banco. “Incluso ofrecían dinero de más para amueblar el inmueble. Juntaban créditos hipotecarios con otros previos que se pudieran tener como la compra de un coche para, teóricamente, reducir intereses y favorecer los pagos”, apostilló.
Todo cambió a mediados de los años 2000, cuando la burbuja inmobiliaria empezó a pinchar hasta que, en 2008, acabó por explotar. “Estábamos en una situación de crisis abierta a pesar de que se negara. Pérdidas de empleo, reducciones de jornada, de sueldo. Ahí se inició el drama de los desahucios y se comenzó a gestar, por parte de los bancos, la idea del expolio”, afirmó en relación a los hechos acaecidos a partir de ese momento, como fueron la aparición de las clausulas suelo con sus tipos máximo y mínimo en base al Euribor. “La gente firmó. Dejemos algo claro: es mentira que una hipoteca sea algo negociado a partes iguales. La hipoteca dice lo que el banco quiere que diga”, aclaró, dejando claro que era lo que pasaba cuando se firmaba ante notario – que miraba para otro lado, por cierto – estos nuevos contratos hipotecarios.
Expuso que los bancos, no solo se quedaban ahí, haciendo firmar al hipotecado las Clausulas suelo, las de rescisión, que reconocían que en caso de incumplimiento en tres meses, el banco pediría todo el importe a deber, iniciándose, sino, el proceso de ejecución hipotecaria llegando al desahucio. No, irían más allá en su búsqueda de negocio. En un país como España, donde el modelo clásico de ahorro siempre fue a través de la vivienda, otro modo de hacer negocio sería el relacionado con los Depósitos a plazo fijo. Los bancos comenzarían a ofrecer nuevos productos como los “Clips” o los “Swaps”, con una mayor rentabilidad y que eran mecanismos de participación en Fondos de Inversión, mucho más volubles, volátiles e inseguros. Lo mismo pasaría con las Preferentes, cuando se dio el paso de las Cajas de Ahorro a la Banca Privada y que no eran más que el paso previo a ser accionista, pasando a ser partícipe del capital social de la entidad, eso sí, sin derechos políticos de representación en la entidad. Todo ello, haciendo partícipes a los trabajadores del banco en la colocación de estos productos, modificando la manera de percibir el sueldo, a través de incentivos por objetivos de oficina, a imagen y semejanza de las grandes empresas, bajo la presión de los directores bancarios. “Usaban a los trabajadores y gestores que los clientes conocían de toda la vida como gancho para vender los nuevos productos”, expuso.
Una vez se fue destapando esta situación, los afectados acudieron a los tribunales españoles. Los tribunales empezaron a decir que la legislación hipotecaría “era la que era”, aunque sí que hubo jueces que intentaron darle la vuelta. Poco a poco se fueron consiguiendo sentencias favorables y, finalmente, el Tribunal Supremo lo asumía, sin tener que llegar a instancias europeas. Eso sí, lo que no harían sería reconocer que las clausulas y sus efectos eran nulos desde el inicio y, por tanto el banco debería devolver todo lo que había cobrado, apelando a la estabilidad económica del sistema financiero español. Por tanto, declaraban que eran nulas desde el momento en que se habían solicitado y no de manera retroactiva.
Evidentemente, habría gente que reclamaría al Tribunal de Luxemburgo y este, ante el abogado del Estado español que iba allí a defender a los bancos y al Estado, le diría que tal sentencia no era legal y dejaba negro sobre blanco que nuestra legislación hipotecaria no estaba a la altura que la de otros países europeos.
Una nueva vuelta de tuerca. En un Estado de derecho, normal, según Iglesias, se habría aprobado un decreto ley y estipulado los tiempos para la devolución de los importes cobrados a los damnificados por las clausulas suelo, sin que nada más tuviera que hacer o alegar, activando, a su vez, los mecanismos necesarios para que el cliente pudiera reclamar, si fuera el caso, la diferencia correspondiente al importe devuelto si este no fuera el correcto. Aquí, no se daría esa situación. Los bancos tendrían que esperar a la reclamación de los clientes y dispondrían de más plazo para “resolver o no” la situación, llegando incluso a denegar la devolución a hipotecas con clausula suelo que, según el banco, no tenían u ofreciendo importes inferiores a los debidos, a modo de chantaje para no devolver los importes íntegros que deberían. Al final, en muchos casos haría falta llegar a los Tribunales.
¿Qué hay que hacer? Según el Real Decreto correspondiente, los bancos tenían un mes – hasta el 20 de Enero-, para exponer las condiciones necesarias para realizar la reclamación que, a día de hoy, pueden verse en Internet o en las oficinas bancarias. El problema es que, sabiendo los bancos que tendrían que llevar a cabo todas estas devoluciones, antes de ofrecer esta información, muchos se dedicarían a llamar a clientes para ofrecerles tipos fijos en sus intereses, bajando, de un 3 o 4% a tipos de 1,7%, eso sí, reconociendo “en la letra pequeña” que los “interesados” renunciaban a cualquier acción legal de reclamación contra el banco por cuestiones previas. “Yo creo que esto también sería reclamable, pero conllevaría ya otro proceso distinto y ya no el derivado de la sentencia del Tribunal de Luxemburgo”, dijo. También pueden reclamarse, al mismo tiempo, los gastos de notario, documentales, etc., pudiendo acudir al juzgado si no existiese respuesta por parte del banco.
Finalizada la exposición, comenzarían las preguntas e intervenciones del nutrido grupo de asistentes, que comentarían sus casos particulares, ofreciendo nuevos datos y casos claro de los abusos bancarios que refuerzan, aun más si cabe, la necesidad de realizar este tipo de actividades informativas para defender nuestros derechos.


Deja un comentario